
Nguồn lực vốn đô thị là gì và được sử dụng thế nào?
Mục lục
Nguồn lực vốn đô thị là tổng hợp các nguồn tài chính có thể huy động và phân bổ cho đầu tư, sản xuất, kinh doanh, hạ tầng và các hoạt động kinh tế trong đô thị. Bài viết giải thích nguồn vốn hình thành từ đâu, vận hành qua cơ chế nào và được sử dụng ra sao.
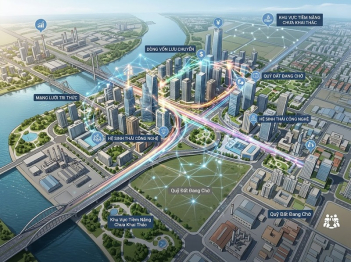
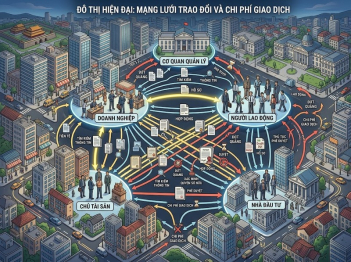
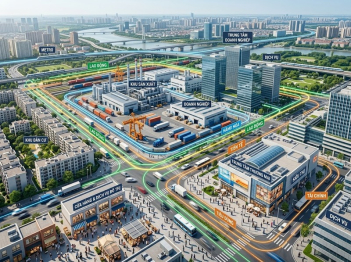
Nguồn lực vốn đô thị là tổng hợp các nguồn tài chính được huy động, phân bổ và sử dụng để duy trì, mở rộng các hoạt động kinh tế và phát triển đô thị. Phạm vi này không chỉ gồm ngân sách nhà nước mà còn có vốn của doanh nghiệp, hộ gia đình, tổ chức tín dụng, nhà đầu tư, thị trường vốn và các hình thức hợp tác đầu tư.
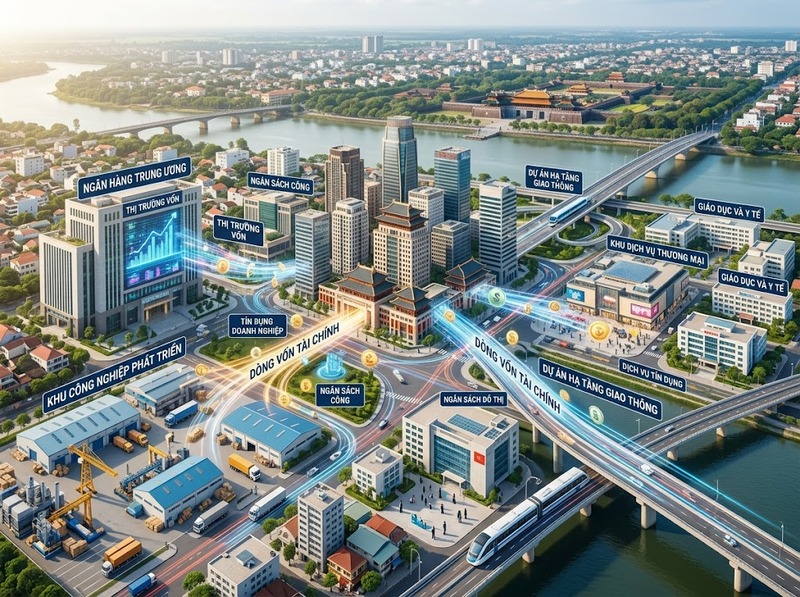
Điểm quan trọng là vốn không tự tạo ra giá trị chỉ vì được huy động. Giá trị kinh tế của nguồn lực vốn đô thị phụ thuộc vào cách vốn được phân bổ vào đâu, trong thời gian bao lâu, với chi phí và mức rủi ro nào. Vì vậy, khi phân tích nguồn lực vốn đô thị cần xem xét đồng thời nguồn hình thành, cơ chế luân chuyển, mục đích sử dụng và khả năng thu hồi hoặc tạo ra giá trị.
Nguồn lực vốn đô thị gồm những nguồn nào?
Có thể nhìn nguồn lực vốn đô thị theo chủ thể cung cấp vốn và cơ chế huy động.
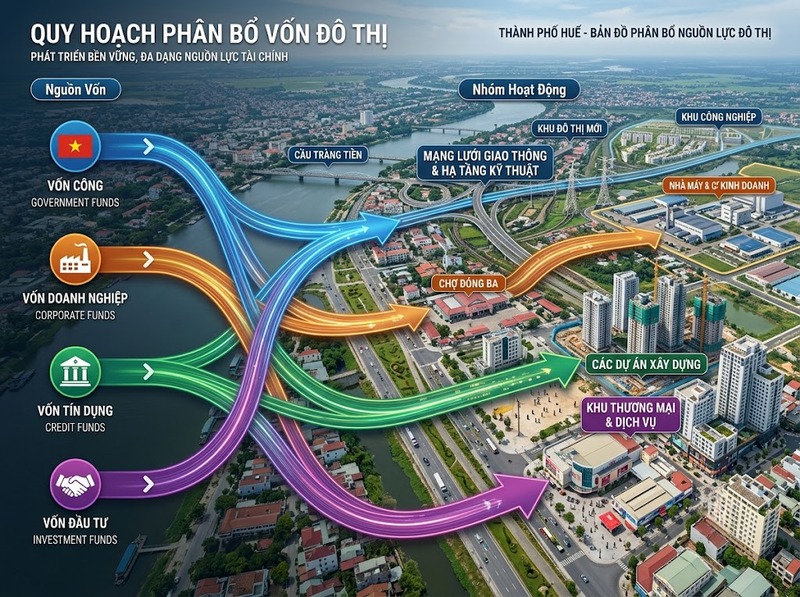
Vốn công là nguồn lực do chính quyền đô thị và khu vực công huy động hoặc quản lý, chủ yếu phục vụ các nhiệm vụ có tính chất công như hạ tầng, dịch vụ công và các chương trình phát triển đô thị. Nguồn này có thể đến từ ngân sách, các khoản vay công và những nguồn tài chính công hợp pháp khác.
Vốn tư nhân đến từ doanh nghiệp, hộ gia đình và các nhà đầu tư. Đây là nguồn quan trọng đối với sản xuất, thương mại, dịch vụ, nhà ở, bất động sản và các hoạt động kinh doanh khác trong đô thị.
Vốn tín dụng được cung cấp thông qua hệ thống ngân hàng và các tổ chức tín dụng. Đặc điểm của nguồn này là vốn được sử dụng trong một khoảng thời gian nhất định và đi kèm nghĩa vụ hoàn trả cả gốc lẫn chi phí vốn.
Vốn từ thị trường vốn có thể được huy động thông qua các công cụ tài chính phù hợp. Nguồn này giúp các doanh nghiệp hoặc chủ thể có nhu cầu vốn tiếp cận nguồn tài chính với quy mô và thời hạn khác nhau.
Vốn hợp tác đầu tư hình thành khi khu vực công và khu vực tư nhân cùng tham gia một dự án hoặc chương trình. Cách tiếp cận này đặc biệt có ý nghĩa với những dự án đô thị cần lượng vốn lớn hoặc cần kết hợp năng lực quản lý, vận hành của nhiều chủ thể.
Như vậy, nguồn lực vốn đô thị không đồng nhất với ngân sách đô thị. Ngân sách chỉ là một bộ phận của hệ thống nguồn vốn rộng hơn.
Nguồn lực vốn đô thị vận động qua cơ chế nào?
Vốn trong kinh tế đô thị thường vận động theo một chuỗi cơ bản:
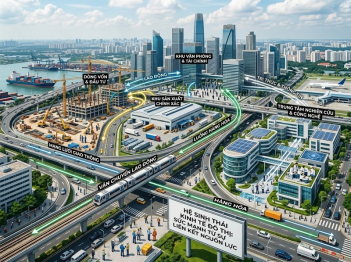
Huy động → phân bổ → đầu tư hoặc sử dụng → tạo giá trị → thu hồi hoặc tái đầu tư
Ở giai đoạn huy động, các chủ thể xác định nhu cầu vốn và tìm nguồn tài chính phù hợp. Một doanh nghiệp có thể sử dụng vốn chủ sở hữu, vay tín dụng hoặc huy động từ thị trường vốn; trong khi một dự án công có thể sử dụng ngân sách, vốn vay hoặc hình thức hợp tác đầu tư.
Ở giai đoạn phân bổ, vấn đề quan trọng không còn là có bao nhiêu vốn mà là vốn được đưa vào hoạt động nào. Một đô thị có thể có nguồn vốn lớn nhưng vẫn sử dụng kém hiệu quả nếu vốn bị phân tán vào dự án có hiệu quả thấp, không phù hợp nhu cầu hoặc không tạo ra dòng tiền cần thiết.
Sau khi được phân bổ, vốn trở thành nguồn lực cho đầu tư và vận hành. Vốn có thể hình thành tài sản, mở rộng năng lực sản xuất, xây dựng hạ tầng hoặc tài trợ hoạt động kinh doanh.
Cuối cùng, vốn cần tạo ra giá trị kinh tế hoặc giá trị xã hội tương ứng với mục tiêu sử dụng. Đối với hoạt động kinh doanh, khả năng tạo doanh thu và dòng tiền là yếu tố quan trọng để hoàn trả vốn và tiếp tục tái đầu tư. Đối với đầu tư công, hiệu quả có thể được thể hiện thông qua năng lực cung cấp hạ tầng và dịch vụ đô thị thay vì chỉ bằng doanh thu trực tiếp.
Vốn đô thị được sử dụng vào những hoạt động kinh tế nào?
Nguồn lực vốn đô thị có thể tài trợ cho nhiều nhóm hoạt động khác nhau.
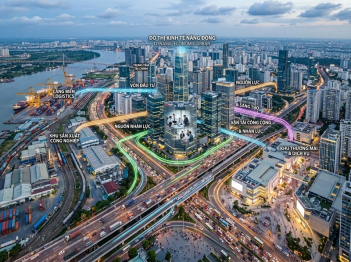
Đầu tư hạ tầng đô thị cần vốn cho giao thông, cấp thoát nước, xử lý chất thải, năng lượng, công trình công cộng và các hệ thống kỹ thuật khác. Hạ tầng tạo điều kiện để các hoạt động kinh tế diễn ra thuận lợi hơn.
Sản xuất và kinh doanh sử dụng vốn để mua sắm tài sản, xây dựng cơ sở kinh doanh, bổ sung vốn lưu động, mở rộng quy mô và phát triển sản phẩm hoặc dịch vụ.
Nhà ở và bất động sản là một nhóm sử dụng vốn lớn trong đô thị. Vốn có thể được đưa vào phát triển dự án, xây dựng, cải tạo và khai thác tài sản. Tuy nhiên, lĩnh vực này cũng gắn với rủi ro về thanh khoản, chu kỳ thị trường và khả năng hoàn trả vốn.
Thương mại và dịch vụ đô thị sử dụng vốn để mở rộng mạng lưới kinh doanh, đầu tư cơ sở vật chất, công nghệ, nhân lực và duy trì vốn lưu động.
Đổi mới và chuyển đổi công nghệ cũng cần nguồn vốn để đầu tư vào công nghệ, dữ liệu, nền tảng số và các phương thức vận hành mới.
Điểm chung của các hoạt động này là vốn đóng vai trò tài trợ cho quá trình chuyển từ nguồn lực tài chính sang tài sản, năng lực sản xuất hoặc dịch vụ tạo giá trị.
Hiệu quả sử dụng vốn đô thị được đánh giá thế nào?
Không nên đánh giá hiệu quả vốn chỉ bằng số tiền đã huy động hoặc quy mô đầu tư. Một lượng vốn lớn chưa chắc tạo ra hiệu quả cao nếu chi phí vốn, thời gian hoàn vốn hoặc rủi ro cũng lớn.
Đối với hoạt động kinh doanh, có thể xem xét các chỉ tiêu như:
· Doanh thu và dòng tiền tạo ra từ vốn
· Tỷ suất sinh lời trên vốn
· Chi phí sử dụng vốn
· Thời gian hoàn vốn
· Khả năng đáp ứng nghĩa vụ nợ
· Mức độ rủi ro của dự án
· Khả năng duy trì và tái đầu tư dòng tiền
Đối với dự án hạ tầng hoặc đầu tư công, cần bổ sung các tiêu chí về hiệu quả cung cấp dịch vụ, mức độ đáp ứng nhu cầu đô thị, chi phí vận hành và tác động kinh tế - xã hội.
Một nguyên tắc quan trọng là phải phù hợp giữa nguồn vốn và mục đích sử dụng vốn. Nguồn vốn ngắn hạn không nên được mặc nhiên dùng để tài trợ cho tài sản hoặc dự án có vòng đời rất dài nếu cấu trúc tài chính không bảo đảm khả năng thanh toán. Tương tự, một dự án có dòng tiền không ổn định sẽ cần cách tiếp cận khác với dự án có dòng tiền tương đối chắc chắn.
Những giới hạn và rủi ro của nguồn lực vốn đô thị
Nguồn vốn đô thị luôn chịu các ràng buộc về chi phí, thời hạn, khả năng huy động và rủi ro.
Hạn chế về khả năng huy động có thể xuất hiện khi khu vực công có dư địa tài khóa thấp, doanh nghiệp thiếu khả năng tiếp cận tín dụng hoặc nhà đầu tư đánh giá dự án có rủi ro cao.
Chi phí vốn cũng quyết định hiệu quả đầu tư. Nếu chi phí huy động cao hơn khả năng tạo giá trị của dự án, việc tăng vốn không đồng nghĩa với tăng hiệu quả.
Rủi ro thanh khoản và trả nợ đặc biệt quan trọng đối với nguồn vốn vay. Dự án phải có khả năng tạo dòng tiền hoặc có nguồn trả nợ phù hợp với nghĩa vụ tài chính.
Rủi ro phân bổ vốn xảy ra khi vốn được tập trung vào các dự án có khả năng sinh lời hoặc tác động thấp, trong khi những nhu cầu cấp thiết hơn lại thiếu nguồn lực.
Rủi ro thị trường cũng có thể ảnh hưởng đến giá trị tài sản, doanh thu và khả năng thu hồi vốn, nhất là trong các lĩnh vực phụ thuộc mạnh vào chu kỳ kinh tế.
Vì vậy, quản lý nguồn lực vốn đô thị không chỉ là bài toán huy động thêm vốn, mà còn là bài toán lựa chọn nguồn vốn, kiểm soát chi phí, phân bổ đúng mục tiêu và duy trì khả năng thanh toán.
Làm thế nào để sử dụng nguồn lực vốn đô thị hiệu quả?
Cách tiếp cận phù hợp là bắt đầu từ nhu cầu và dòng tiền của hoạt động cần tài trợ, sau đó mới lựa chọn nguồn vốn.
Có thể thực hiện theo trình tự:
1. Xác định mục tiêu sử dụng vốn
2. Làm rõ vốn dùng cho hạ tầng, tài sản dài hạn, vốn lưu động, mở rộng kinh doanh hay một mục tiêu khác
3. Xác định quy mô và thời hạn vốn
4. Đánh giá lượng vốn cần thiết và thời gian vốn phải được duy trì
5. Lựa chọn nguồn vốn phù hợp
6. So sánh vốn chủ sở hữu, tín dụng, thị trường vốn, vốn công hoặc hình thức hợp tác đầu tư theo chi phí và điều kiện đi kèm
7. Đánh giá khả năng tạo giá trị và hoàn trả vốn
8. Đối với hoạt động kinh doanh, cần xem xét dòng tiền và khả năng đáp ứng nghĩa vụ tài chính; với dự án công, cần đánh giá hiệu quả cung cấp dịch vụ và tác động kinh tế - xã hội
9. Kiểm soát rủi ro và điều kiện giới hạn
10. Xem xét rủi ro thị trường, thanh khoản, lãi suất, tiến độ dự án và các điều kiện pháp lý liên quan
11. Theo dõi và tái phân bổ
12. Khi hiệu quả thực tế khác với dự kiến, cần điều chỉnh cách sử dụng vốn thay vì tiếp tục phân bổ vốn theo kế hoạch ban đầu một cách máy móc
Về bản chất, nguồn lực vốn đô thị phát huy hiệu quả khi nguồn vốn phù hợp với nhu cầu, thời hạn, khả năng tạo giá trị và mức rủi ro của hoạt động được tài trợ.
Nguồn lực vốn đô thị vì thế là một bộ phận nền tảng của kinh tế đô thị. Nó kết nối khả năng huy động tài chính với đầu tư hạ tầng, sản xuất, kinh doanh và cung cấp dịch vụ. Nhưng quy mô vốn chỉ là điều kiện ban đầu; chất lượng phân bổ, chi phí vốn, khả năng tạo giá trị và kiểm soát rủi ro mới quyết định mức độ hiệu quả của nguồn lực này.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều

-
Xu hướng thị trường SEO: Từ dịch vụ đơn lẻ đến hệ sinh thái Digital
-
Phân tích hiệu suất ROI của SEO website trong tăng trưởng thương hiệu
-
Tác động của AI tới thị trường SEO và dự báo ảnh hưởng tới doanh nghiệp Việt
-
8 chiến lược tối ưu ngân sách SEO website mà vẫn giữ hiệu quả dài hạn
-
Quản trị rủi ro đầu tư SEO website - Bài học từ các thương hiệu thất bại